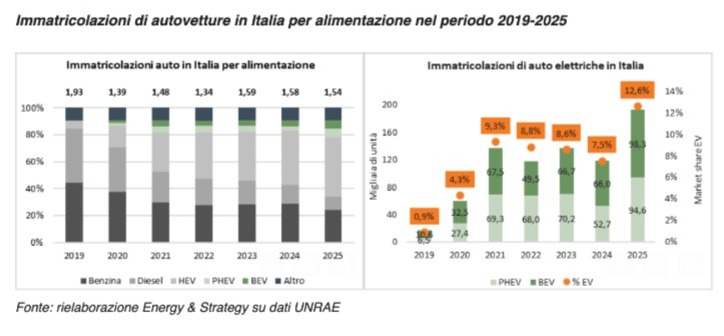
Il 2025 è l’anno della ripresa per l’ecosistema della mobilità elettrica in Europa e in Italia, sia per i veicoli che per le infrastrutture. Archiviato un 2024 da dimenticare, con un calo diffuso delle immatricolazioni (a fronte di una Cina che invece continuava a crescere in tutti i comparti), lo scorso anno in Italia le immatricolazioni di auto elettriche hanno raggiunto circa 193.000 unità (98.000 BEV e 95.000 PHEV) e la quota di mercato è salita al 12,6%, circa 5 punti percentuali in più rispetto al 2024.
Un’inversione di tendenza evidente già dal primo semestre, benché la nostra market share resti meno della metà di quella europea, pari oggi al 26,8% (contro il 22,7% del 2024): in Europa, inclusi UK e i Paesi dell’EFTA, nel 2025 sono state infatti immatricolate circa 3,9 milioni di autovetture elettriche (2,6 milioni BEV e 1,3 milioni PHEV).
Immatricolazioni di autovetture in Italia per alimentazione nel periodo 2019-2025
Fonte: rielaborazione Energy & Strategy su dati UNRAE
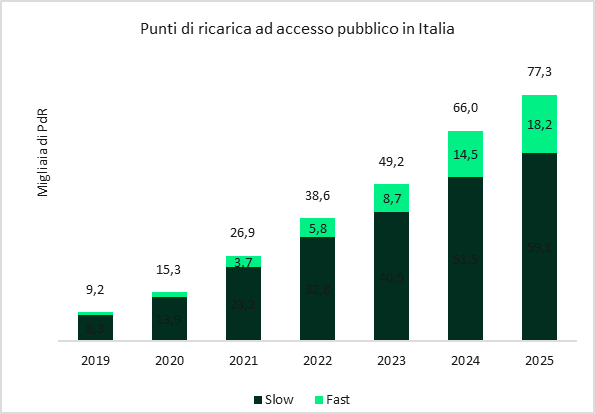
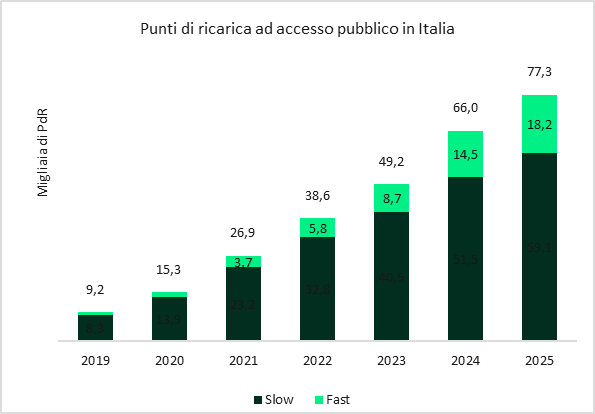
Sono alcuni dei risultati emersi dallo Smart Mobility Report 2026, redatto dall’Energy&Strategy della School of Management del Politecnico di Milano e presentato oggi insieme alla aziende partner della ricerca. Continuano a crescere anche le installazioni di infrastrutture di ricarica: a fine 2025 erano presenti circa 1,3 milioni di punti di ricarica pubblici in Europa (+23% sul 2024) e 77.000 in Italia (+17%), con un aumento più rapido dei dispositivi fast. Tuttavia, il target PNIEC di 6,6 milioni di vetture elettriche al 2030 appare sempre più difficile da raggiungere: procedendo al ritmo di oggi (scenario BAU) a fine decennio si arriverebbe appena a 3,1 milioni di auto, che salirebbero a 3,6 milioni e a 4,2 negli scenari Boosted (sostenuto da politiche ad hoc) e Decarbonization (molto sostenuto). Al 2035 le differenze tra gli scenari diventano ancora più marcate.
“I dati mostrano chiaramente come il mercato della mobilità elettrica sia ancora piuttosto policy-driven – conferma Vittorio Chiesa, direttore di Energy&Strategy e responsabile del Report – con un legame evidente tra immatricolazioni e andamento della normativa. Per questo, è fondamentale il ruolo delle politiche europee e nazionali nell’accelerare la transizione verso l’elettrico: servono stabilità, chiarezza e meccanismi di supporto pluriennali per sostenere gli investimenti degli operatori. Al contrario, la contemporanea revisione di numerosi provvedimenti e l’incertezza sull’esito delle proposte legislative – ciò che purtroppo sta accadendo ora – riducono la prevedibilità del quadro regolatorio”.
L’infrastruttura di ricarica ad accesso pubblico in Italia
Fonte: rielaborazione Energy & Strategy su dati EAFO ed Ecomovement
L’accelerazione del mercato, infatti, ha coinciso con l’entrata in vigore dei più recenti limiti alle emissioni delle autovetture di nuova immatricolazione previsti dal Regolamento (UE) 2019/631. Una dinamica analoga si osserva nei veicoli per il trasporto merci: tra 2024 e 2025 la quota dell’elettrico nei veicoli commerciali leggeri è salita dal 7% al 12% in Europa e dal 2% al 5% in Italia; tra i veicoli industriali da 3,5 a 16 tonnellate, si è passati dall’8,6% al 15,4% in Europa e dal 3,9% all’11% in Italia, anche in questo caso grazie a nuovi standard emissivi europei.
Un’offerta in continua crescita
Non solo la domanda, ma anche l’offerta di mobilità elettrica è aumentata: i modelli di autovetture BEV disponibili sul mercato italiano a giugno 2026 erano 183 (+49%), anche se prevalentemente su segmenti medio-alti. Il 68% del listino è costituito da modelli C-F, mentre per un’adozione diffusa servono auto più accessibili, a partire dai segmenti A e B, dove sta aumentando la pressione dell’industria automotive cinese: nel 2025 le importazioni di autovetture dalla Cina verso l’UE hanno raggiunto 13,8 miliardi di euro, determinando per la prima volta un saldo negativo di 5,4 miliardi e un’inversione di ruoli. I volumi di importazioni crescono per i modelli ibridi, mentre per le BEV tra 2024 e 2025 si evidenzia uno spostamento verso modelli più piccoli e a basso costo, che appunto l’offerta europea lascia scoperti.
Commercio di autovetture tra Unione Europea e Cina, 2010-2025 [mld €]
Un quadro normativo in profonda revisione
Il quadro normativo europeo è intanto oggetto di una profonda revisione, nell’ottica di affiancare agli obiettivi di decarbonizzazione una maggiore attenzione alla competitività industriale. Il Pacchetto Automotive introduce ulteriori flessibilità sugli standard emissivi, rischiando di rallentare la diffusione dei veicoli elettrici e di aumentare le emissioni residue del parco futuro. Secondo l’analisi condotta nello Smart Mobility Report, la proposta di revisione del Regolamento 2019/631 potrebbe infatti modificare sensibilmente la traiettoria del mercato, portando la quota di BEV all’89% delle immatricolazioni (non al 100%), mentre le flessibilità aggiuntive sulle emissioni contenute nella prima bozza di Rapporto del Parlamento Europeo la ridurrebbero al 58%. Il rilascio effettivo annuo associato alle PHEV passerebbe così da 2,35 a 8,92 Mt di CO2, a causa di un maggior numero di auto ibride. Per mantenere una traiettoria coerente con il net-zero è quindi essenziale evitare che le misure di flessibilità compromettano l’obiettivo di lungo periodo.
Le flotte aziendali come leva strategica
Un ruolo rilevante per raggiungere i target di decarbonizzazione può essere svolto dalle flotte aziendali, che rappresentano il 46% delle immatricolazioni di autovetture in Italia e coprono tre volte la percorrenza media annua. Inoltre, potrebbero alimentare il mercato dell’usato con un’offerta di veicoli elettrici in buono stato a prezzi ridotti, rendendo la mobilità elettrica più accessibile e contribuendo a incentivare la transizione.
La survey condotta da E&S su 219 imprese mostra però un livello di elettrificazione ancora limitato rispetto alle ambizioni tracciate dalla proposta normativa europea, che suggerisce per l’Italia, dal 2030, il 69% di auto a zero (45%) o basse emissioni sulle nuove immatricolazioni delle grandi imprese. Al contrario, oggi il 37% delle grandi aziende non ha una quota di immatricolazioni di auto a zero emissioni, e solo il 14% è già in linea con le ambizioni europee. Stando alla survey, BEV e PHEV costituiscono il 25% delle flotte di autovetture analizzate, ma nel 2025 il 44% delle aziende non aveva immatricolato alcuna BEV. L’esperienza di utilizzo è però positiva: il 79% di chi le usa le reinserirebbe in flotta e il 60% rileva benefici economici. Incentivi all’acquisto e leve fiscali sono gli strumenti indicati per accelerare ulteriormente l’elettrificazione.
Il riciclo delle batterie
Lo sviluppo della mobilità elettrica rende strategico anche il riciclo delle batterie, soprattutto per ridurre la dipendenza europea dalle importazioni di materie prime critiche. Passare dallo smaltimento dei rifiuti alla valorizzazione delle materie prime è infatti la logica con cui si sta sviluppando l’ecosistema del riciclo europeo, come evidenziato dall’analisi degli impianti e dalla mappatura delle startup: sono 24 in Europa le nuove società fondate tra il 2016 e il 2026 attive nel riciclo delle batterie al litio; tra gli operatori fisici, il 43% adotta un modello integrato che combina pretrattamento e recupero dei materiali. Nel 2025 erano operativi nel mondo circa 200 impianti di riciclo, con 3,5 Mt di capacità di pretrattamento e 2,9 Mt di trattamento, cui si aggiungono circa 7 Mt di nuova capacità in progettazione, costruzione o espansione.
Confronto tra disponibilità di materiale riciclabile (scarti di produzione e batterie End-of-Life) e capacità di riciclo
Fonte: rielaborazione Energy & Strategy su dati Circular Energy Storage
Tuttavia, queste prospettive di crescita si sviluppano in un mercato i cui equilibri non sono ancora pienamente consolidati. Per l’Europa, la priorità è costruire una filiera dimensionata sui volumi e integrata lungo tutte le sue fasi. Sono inoltre necessari standard comuni per la diagnosi, la classificazione e la tracciabilità delle batterie, mercati stabili per l’impiego delle materie prime seconde e strumenti di sostegno alle realtà che stanno cercando di portare innovazione e colmare segmenti della filiera ancora poco battuti.
Gli scenari di diffusione della mobilità elettrica
Il Rapporto si conclude delineando possibili scenari futuri. Il target PNIEC di 6,6 milioni di autovetture elettriche al 2030 appare sempre più difficile da raggiungere: con il ritmo attuale (Business As Usual, BAU), si raggiungerebbero appena 3,1 milioni, che salirebbero a 3,6 e 4,2 milioni negli scenari più marcati – caratterizzati da politiche e interventi ad hoc – Boosted e Decarbonization. Al 2035 le differenze aumenterebbero ancora: 11,4 milioni di autovetture elettriche nell’opzione Decarbonization, pari al 28% del parco circolante, mentre i veicoli tradizionali rappresenterebbero il 57% dello stock.
L’infrastruttura di ricarica cresce in tutti gli scenari: i punti di ricarica pubblici passerebbero dai 77.000 del 2025 a circa 93.000 nello scenario BAU, 103.000 nel Boosted e 113.000 nel Decarbonization nel 2030, per salire a circa 137.000, 160.000 e 175.000 punti rispettivamente nel 2035. La quota di dispositivi fast toccherebbe circa il 30% nel 2030 e il 35% nel 2035. Ancora più marcata è la crescita della ricarica privata: dai circa 630.000 punti del 2025 si arriverebbe nel 2030 a 2,4 milioni nello scenario BAU, 2,7 milioni nel Boosted e 2,9 milioni nel Decarbonization, fino a 5,2-6,3 milioni di punti nel 2035.