Il costo delle emissioni di CO₂ è destinato a incidere sempre di più sul prezzo dell’acciaio e sulle scelte industriali delle imprese europee. Il 2026 segna un passaggio importante per il settore: da un lato è iniziato il regime definitivo del Cbam, il meccanismo che applica un costo alle emissioni incorporate nei prodotti importati; dall’altro prosegue il percorso di riduzione delle quote gratuite previste dal sistema Ets per le acciaierie europee.
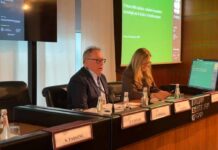
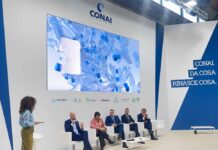
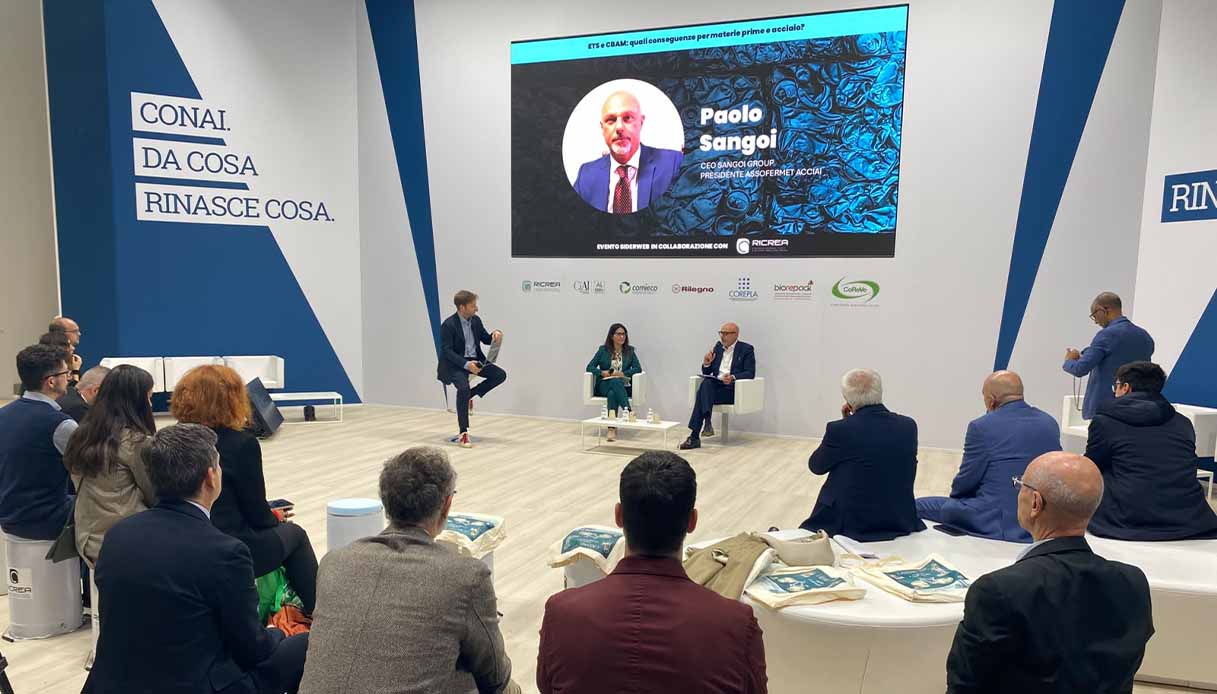
Le conseguenze di questa evoluzione normativa sono state al centro del convegno “ETS e CBAM: quali conseguenze per materie prime e acciaio?”, organizzato da siderweb in collaborazione con RICREA, il Consorzio Nazionale Riciclo e Recupero Imballaggi Acciaio, nell’ambito di Ecomondo. L’incontro ha affrontato gli effetti delle nuove regole sul mercato siderurgico, con particolare attenzione agli equilibri tra produttori, distributori e imprese utilizzatrici.
Ets e Cbam, come cambiano le condizioni di mercato
I due strumenti, inseriti nel quadro del Green Deal europeo, intervengono su aspetti complementari. L’Ets (Emission Trading System) attribuisce un costo alle emissioni generate dalla produzione industriale nell’Unione europea. Per il settore siderurgico, il sistema prevede un progressivo ridimensionamento delle quote gratuite di CO₂ equivalente assegnate alle imprese, fino al loro esaurimento nel 2034.
Il Cbam (Carbon Border Adjustment Mechanism), invece, introduce un prezzo delle emissioni incorporate in determinati prodotti importati da Paesi extra Ue. Il meccanismo punta a ridurre le differenze di costo tra i produttori europei, soggetti alle regole climatiche comunitarie, e quelli esteri, che operano in contesti normativi spesso meno stringenti. Il regime definitivo è iniziato il 1° gennaio 2026.
L’obiettivo è incentivare la riduzione delle emissioni nell’industria europea e limitare il rischio di carbon leakage, ovvero il trasferimento della produzione verso Paesi con vincoli ambientali meno rigorosi.
A queste misure si aggiungono altri interventi che incidono sulle condizioni di accesso al mercato europeo. Dal 1° luglio 2026 è entrato in vigore il nuovo sistema di contingenti tariffari per le importazioni di acciaio nell’Ue, che riduce i volumi ammessi di circa il 47% rispetto al precedente regime di salvaguardia e porta il dazio fuori quota dal 25% al 50%.
Dal 1° ottobre è inoltre operativo il regolamento che introduce il criterio del “melt & pour”: gli importatori devono verificare e certificare il Paese in cui l’acciaio è stato fuso e colato. Si tratta di misure distinte dal Green Deal, ma destinate a interagire con Ets e Cbam nella definizione degli equilibri competitivi del settore.
“Il costo del carbonio è destinato ad avere un peso crescente nelle scelte produttive e negli investimenti delle acciaierie europee”, ha osservato Stefano Ferrari, responsabile dell’Ufficio Studi siderweb. Per le imprese, ha aggiunto, non cambieranno soltanto i costi di produzione e i prezzi dell’acciaio, ma anche gli obblighi di raccolta, verifica e trasmissione delle informazioni lungo la filiera.
Le tre dinamiche che influenzeranno il mercato siderurgico
Secondo l’analisi dell’Ufficio Studi siderweb, nel periodo 2026-2030 saranno soprattutto tre le dinamiche a incidere sull’evoluzione del mercato europeo.
La prima riguarda la possibile maggiore protezione della produzione europea. Un aumento dei costi per le importazioni potrebbe ridurre la pressione competitiva sui produttori comunitari, con effetti potenzialmente positivi sui prezzi e sui margini. In presenza di una domanda adeguata, potrebbe inoltre favorire un maggiore utilizzo della capacità produttiva degli impianti.
La seconda dinamica è legata all’aumento dei costi e degli investimenti necessari per accompagnare la transizione. L’evoluzione dell’Ets, il prezzo dell’energia e lo sviluppo di tecnologie produttive a basse emissioni richiederanno risorse finanziarie consistenti. La decarbonizzazione, ha sottolineato Ferrari, non sarà quindi soltanto una questione ambientale, ma anche industriale e finanziaria.
Il terzo elemento è la possibile segmentazione del mercato tra acciaio convenzionale e acciaio a basse emissioni. L’impronta carbonica, l’origine e la tracciabilità dei prodotti potrebbero diventare fattori sempre più rilevanti nelle scelte di acquisto. Resta però da capire se i clienti saranno disposti a riconoscere un prezzo maggiore per l’acciaio prodotto con minori emissioni e se le imprese europee riusciranno a sostenere costi superiori rispetto ai concorrenti internazionali.
I costi per distributori e trasformatori
Uno dei nodi emersi durante il confronto riguarda la filiera a valle della produzione siderurgica. Distributori, trasformatori e imprese che utilizzano acciaio potrebbero infatti dover sostenere costi più elevati, con il rischio che una parte delle lavorazioni venga trasferita fuori dall’Europa. Il pericolo si presenta soprattutto nel caso in cui i prodotti finiti importati non siano sottoposti a condizioni equivalenti a quelle applicate alle produzioni europee.
Un altro fattore decisivo sarà lo sviluppo di una domanda effettiva di acciaio a basse emissioni. Il mercato è ancora in fase di costruzione e, senza una platea di acquirenti disposta a riconoscere il valore dei prodotti a minore impronta carbonica, gli investimenti richiesti dalla transizione potrebbero non garantire ritorni economici sufficienti.
A incidere sulla capacità di decarbonizzazione delle acciaierie saranno anche la disponibilità di energia elettrica a prezzi competitivi, la presenza di infrastrutture adeguate e la sostenibilità economica delle tecnologie necessarie.
“La transizione ecologica cambierà il mercato dell’acciaio europeo. Il suo successo, tuttavia, non si misurerà solo nella riduzione delle emissioni, ma anche nella capacità di mantenere in Europa produzione, investimenti, clienti e competitività”, ha concluso Ferrari. La sfida, ha spiegato, è produrre acciaio sostenibile che il mercato europeo possa ancora acquistare, trasformare e utilizzare a condizioni competitive. Anche alla luce delle sollecitazioni arrivate da una parte dell’industria siderurgica, l’Unione europea sta cercando di correggere alcuni aspetti di un’impostazione che rischiava di sottovalutare le conseguenze economiche della transizione.
Le preoccupazioni degli operatori della filiera
Durante la tavola rotonda, moderata da Emanuele Norsa, coordinatore dei contenuti di siderweb, sono emerse le diverse posizioni degli operatori del settore.
Paolo Sangoi, Ceo di Sangoi Group e presidente di Assofermet Acciai, ha evidenziato le difficoltà che il nuovo quadro normativo potrebbe comportare per il comparto della distribuzione. La preoccupazione, ha spiegato, non riguarda soltanto il costo dei certificati Ets e Cbam: gli operatori saranno costretti a trasferire gli oneri aggiuntivi sui prezzi di vendita, con il rischio che i clienti non siano in grado di assorbirli.
Sangoi ha quindi chiesto all’Europa di valutare un piano per rilanciare i consumi nell’Ue e misure di sostegno ai produttori. In caso contrario, secondo il presidente di Assofermet Acciai, potrebbe aggravarsi il fenomeno della delocalizzazione, già presente nel settore, con un numero crescente di aziende che ha trasferito o sta valutando di trasferire all’estero una parte delle proprie attività.
Dal lato della produzione, Isabella Manfredi, Chief Sustainability Officer di Feralpi Group e presidente di Sustainability Makers, ha sottolineato che il Green Deal non ha interrotto il percorso verso l’efficientamento e la decarbonizzazione. Le modifiche introdotte a febbraio con il pacchetto Omnibus, ha spiegato, hanno ridotto il perimetro degli obblighi di conformità, ma non hanno eliminato la necessità per le imprese di raccogliere informazioni e intervenire lungo la filiera.
Manfredi ha richiamato in particolare la Corporate Sustainability Due Diligence Directive, evidenziando che il mercato continua a chiedere alle aziende informazioni e riscontri sulle proprie catene di fornitura. Per Feralpi Group, l’obbligo scatterà dall’esercizio finanziario 2027, ma l’azienda si sta già preparando alle richieste.
RICREA: il rottame è una risorsa strategica per la decarbonizzazione
Nel confronto è stato affrontato anche il tema del riciclo degli imballaggi in acciaio e del ruolo del rottame nella produzione siderurgica. Il presidente di RICREA, Domenico Rinaldini, ha richiamato le novità legate al regolamento europeo Ppwr, entrato in vigore ad agosto e destinato a essere recepito in Italia attraverso un decreto-legge previsto per l’inizio di dicembre.
Il nuovo quadro normativo porterà cambiamenti nell’attuale organizzazione dei sistemi Epr per gli imballaggi. Rinaldini ha auspicato che le modifiche non compromettano il modello italiano, che negli ultimi anni ha permesso di raggiungere risultati positivi, sottolineando come la fase di trasformazione possa rappresentare anche un’occasione di sviluppo.
Per la decarbonizzazione del comparto siderurgico, ha aggiunto, sarà fondamentale mantenere i quantitativi di rottame raccolti in Italia. La produzione complessiva di acciaio da forno elettrico richiede infatti già oggi l’importazione di circa 7-8 milioni di tonnellate di rottame all’anno.
La disponibilità di questa materia prima seconda assume quindi un valore strategico: oltre a contribuire al riciclo degli imballaggi in acciaio, il rottame è una risorsa essenziale per alimentare la produzione siderurgica e sostenere il percorso di riduzione delle emissioni.